
ソーシャルレンディングの分配金を、セミリタイア後の収入の一部にすることは考えられます。ただし、想定利回りから年間収入を計算するだけでは、仕事を減らせるかどうかは判断できません。元本の損失や支払いの遅れによって、家計の前提が変わるためです。
ここではセミリタイアを「働く量を減らし、勤労収入や資産からの収入などを組み合わせて暮らすこと」として、資金計画の作り方を整理します。特定の商品や投資比率を推奨するものではありません。
必要資金は「毎年の不足額」から考える
まず、年間の支出と、仕事を減らした後も見込める手取り収入を並べます。生活費だけでなく、税金・社会保険料、住まいの修繕、家電や車の買替えなども別に計上しましょう。将来の物価上昇や家族構成の変化に備えて、定期的な見直しが必要です。
年間不足額=年間支出−継続して見込める手取り収入
例えば年間支出240万円に対し、勤労収入等が手取り120万円なら、不足額は年間120万円です。この不足分を運用収益だけで補うと仮定する場合、必要な運用資金は次のように変わります。
| 税金・費用控除後の年間収益率の仮定 | 年間120万円を補う計算上の資金 |
|---|---|
| 2% | 6,000万円 |
| 3% | 4,000万円 |
| 4% | 3,000万円 |
計算式は「年間不足額÷収益率」です。これは感度を見るための単純計算で、実現できる利回りや退職可能額を示していません。毎年同じ収益が出ること、元本が減らないこと、全額が通年運用されることを仮定しており、生活用の現金も別途必要です。商品の広告にある税引前利回りを、この表の収益率へそのまま代入してはいけません。
2,500万円を運用する例で、収入の変化を比べる
2,500万円を1年間、単利で通年運用できたと仮定します。以下は税引前・費用控除前の比較で、特定商品の募集条件や予測ではありません。
| 仮定する状況 | 年間の利益分配 | 家計で考えること |
|---|---|---|
| 年5%で予定どおり分配 | 125万円 | 税金・費用を引いた手取り額を確認する |
| 年3%で予定どおり分配 | 75万円 | 上のケースより年間50万円少ない |
| その年に分配の入金がない | 入金0円 | 生活費を別の収入や現金で賄えるか確認する |
さらに、元本の10%に当たる250万円を最終的に失い、利益分配は125万円だったとすると、税金・費用を除くその投資の収支は125万円の損失です。分配金を生活費として使っていても、元本の減少をなかったことにはできません。
このため「3,000万円あれば大丈夫」「5%で運用すれば退職できる」という一律の結論にはなりません。支出、収入の継続性、生活用の現金、損失に耐えられる範囲を合わせて判断します。
年平均の収益より、支払日に使える現金を見る
家賃や光熱費の支払いは、運用の都合を待ってくれません。年間では収入が足りる計算でも、分配日が数か月先なら、その間の支払いには別の現金が必要です。
例えばFundsは、運用中の解約制限と、運用期間の延長・早期償還の可能性を示しています。商品ごとの条件は異なるため、利用するファンドの書面で確かめましょう。出典:Funds「注意事項・リスク」。
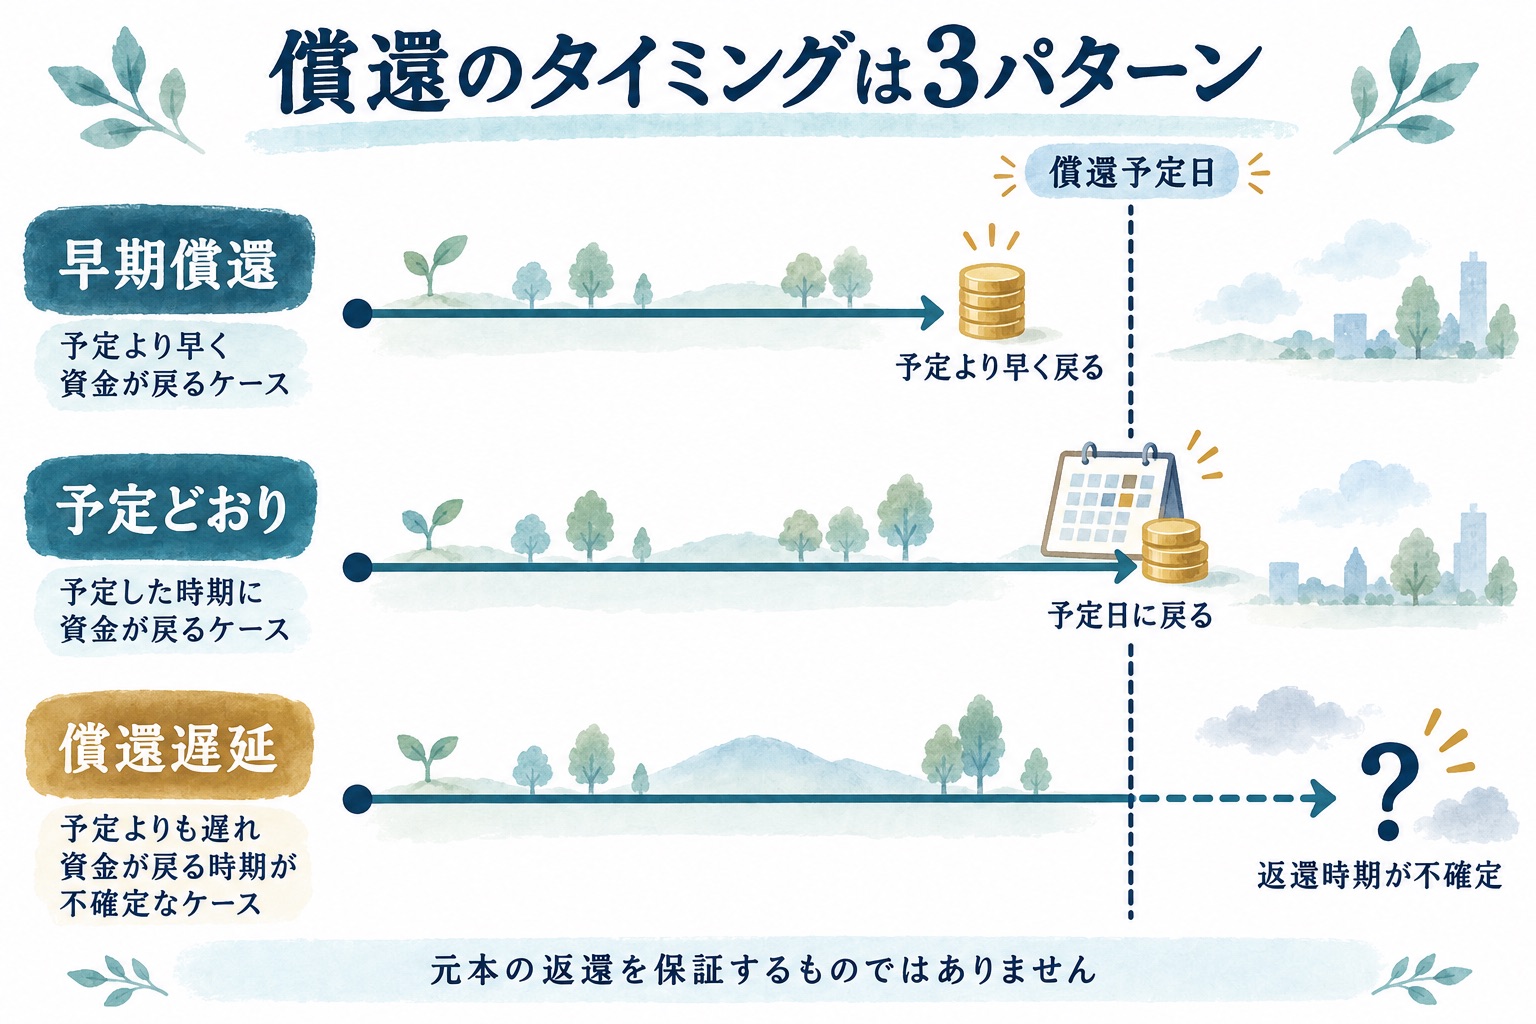
早期償還で元本が戻っても、すぐに同条件で再投資できるとは限りません。次の投資までの待機期間も含めて、実際の年間収入を考える必要があります。運用期間・償還日・途中解約の確認点も参考にしてください。
退職・勤務時間の短縮前に試したい3つの確認
1.仕事を減らした後の家計を、先に試す
予定する生活費の範囲で暮らした記録を取り、想定外の支出がどれだけあるか確認します。「今月は余った」だけでなく、年払いの費用や季節による増減も含めて見直しましょう。
2.運用収入が減った場合の代替策を書く
分配が半分になった場合や、一定期間入金がない場合に、どの支出を減らせるか、仕事の収入を増やせるかを整理します。現金で補うなら「現金残高÷毎月の不足額」で何か月持つかを計算します。ただし臨時支出を除く単純計算であり、その月数を安全基準にするものではありません。
3.投資先だけでなく、収入源の集中も見る
複数ファンドへ分けても、貸付先や業種が重なる場合があります。生活費の大半を同じ種類の運用収入に頼っていないかも確認しましょう。分散は元本や収入を保証しません。
分配金を給与の代わりに考える前に
金融庁は、登録業者でも信用力の保証はなく、高い利回りだけで投資判断をしないよう注意を促しています。出典:金融庁の注意喚起。
管理の手間が比較的少なくても、募集資料を読む、通知を確認する、入金を照合する、といった作業は必要です。生活が運用収入に依存するほど、支払い停止や元本損失の影響も大きくなります。
なお、企業への貸付けを行うソーシャルレンディングと、不動産事業へ出資する商品は、制度や契約内容が異なります。「分配金がもらえる」という共通点だけで同じ商品と扱わないようにしましょう。
よくある質問
税引前125万円なら、手取り100万円と考えてよいですか?
一律には決められません。源泉徴収額だけでなく、他の所得や控除なども含めた最終的な税負担を確認する必要があります。この記事の比較表は税引前と手取りの仮定を区別しています。個別の税額は税務署や税理士に確認してください。
匿名組合契約に基づく利益の分配は、原則として雑所得として扱われます。出典:国税庁「匿名組合契約による組合員の所得」、国税庁「雑所得」。
ソーシャルレンディングだけで生活する計画は立てられますか?
計算上の計画は作れても、将来の分配・元本回収を確約することはできません。収入が途切れた場合に生活費を賄えるかを先に確認し、不足する場合は退職時期や働き方、支出計画を見直します。
まとめ:必要資金は利回り一つで決めない
セミリタイアの計画は、年間不足額と月ごとの現金残高から組み立てます。想定どおりの分配だけでなく、利回り低下・入金停止・元本損失を並べて、家計を維持できるか検討しましょう。申し込み前の確認はソーシャルレンディングで避けたい5つの失敗にまとめています。
資料確認日:2026年9月14日。一般的な情報提供を目的としています。金額・収益率は説明用の仮定で、特定商品の実績・予測や退職の推奨ではありません。


コメント