
ソーシャルレンディングで避けたいのは、利回りや知名度だけを頼りに、自分が引き受けるリスクを理解しないまま申し込むことです。分配金を受け取れていても、最終的に元本が返還されなければ、全体の収支は損失になる可能性があります。
この記事では、投資前に見直したい5つの判断と、募集ページや契約書面で確認する項目を整理します。確認を重ねても損失を完全に防げるわけではありませんが、条件を理解せずに申し込むことは避けられます。
ソーシャルレンディングの「失敗」は元本割れだけではない
損失だけでなく、必要な日にお金を使えないことも資金計画上の問題です。例えば、学費の支払い前に戻ると思っていた資金が、償還の遅れによって使えなくなる場合があります。
金融庁は、ソーシャルレンディングへの投資に際し、貸付先の返済遅延やデフォルトのリスク、情報開示の状況を確認するよう求めています。「どれだけ増えるか」に加え、「返済が止まったら何が起こるか」も確認しましょう。出典:金融庁の注意喚起
1.高い予定利回りだけで申し込む
予定利回りは、実際に受け取る収益の確約ではありません。例えばFundsも、予定利回りは運用が想定どおり進んだ場合の期待値と説明しています。出典:Funds「ファンドの諸条件の見方」
利回りの数字を見るときは、運用期間、費用、分配条件をあわせて読みます。数字だけを比較しても、元本が返る条件や、収益が発生する期間が違えば、同じ土俵で比べたことにはなりません。
例えば10万円を投資し、5,000円の分配を受けた後、元本が2万円返還されなかったとします。税金と費用を考慮する前でも、収支は5,000円−2万円=1万5,000円の損失です。これは仮定の計算例ですが、分配実績だけでは投資全体の成否を判断できないことがわかります。
2.案件数だけを見て「分散できている」と考える
異なる名前のファンドでも、貸付先やそのグループ会社、資金の使い道が重なる場合があります。件数を増やすだけでなく、実際には誰に、どの事業を通じて資金を出しているのかを整理することが大切です。
確認用メモには「販売事業者」「ファンド組成企業」「貸付先」「業種」「投資額」「償還予定」を並べます。同じ会社・業種・返済時期への集中が見えると、追加投資を検討するときの判断材料になります。開示情報でわからない項目は、推測で埋めずに不明と記録してください。
Fundsは企業・ファンド単位の分散を投資上のポイントに挙げる一方、債務者やファンド組成企業の信用リスクも説明しています。分散は元本の保証にはなりません。出典:Funds「注意事項・リスク」
3.登録や大手の名前だけで安全と判断する
金融商品取引業の登録を確認することは重要ですが、登録は金融庁が業者の信用力を保証する制度ではありません。金融庁もこの点を明記しています。無登録の業者の募集には関わらず、登録が確認できる場合も契約内容を読む必要があります。出典:金融庁の注意喚起
有名なグループ名が掲載されていても、契約相手はどの法人なのか、保証契約があるのかを分けて確認します。過去に支援が行われた事例を、別の案件でも補償される根拠として扱わないようにしましょう。
4.担保・保証があれば全額戻ると思い込む
担保と保証は、内容まで読むことが大切です。Fundsは、担保資産の処分価値が債権額に足りなければ返済不能になる場合があり、保証人に支払う資力がなければ同様の問題が起こり得ると説明しています。出典:Funds「担保・保証」の説明
「担保あり」の表示にとどまらず、対象資産、評価の根拠、他の債権者との優先関係、処分にかかる費用や時間について、開示されている範囲を確認してください。これらは回収を考えるための確認項目であり、チェックすれば回収額を確定できるという意味ではありません。
5.生活費や使う予定のあるお金を投じる
急に必要になったら解約すればよい、という計画は、途中解約の制限がある商品では成り立ちません。Fundsは運用期間中の解約不可と、運用期間の延長の可能性を案内しています。出典:Funds「注意事項・リスク」
まずは生活費、緊急時の支出、支払日が決まった費用を整理し、償還が遅れた場合に何が困るかを考えます。必要な資金を別に確保できない状態なら、申し込みを見送ることも選択肢です。
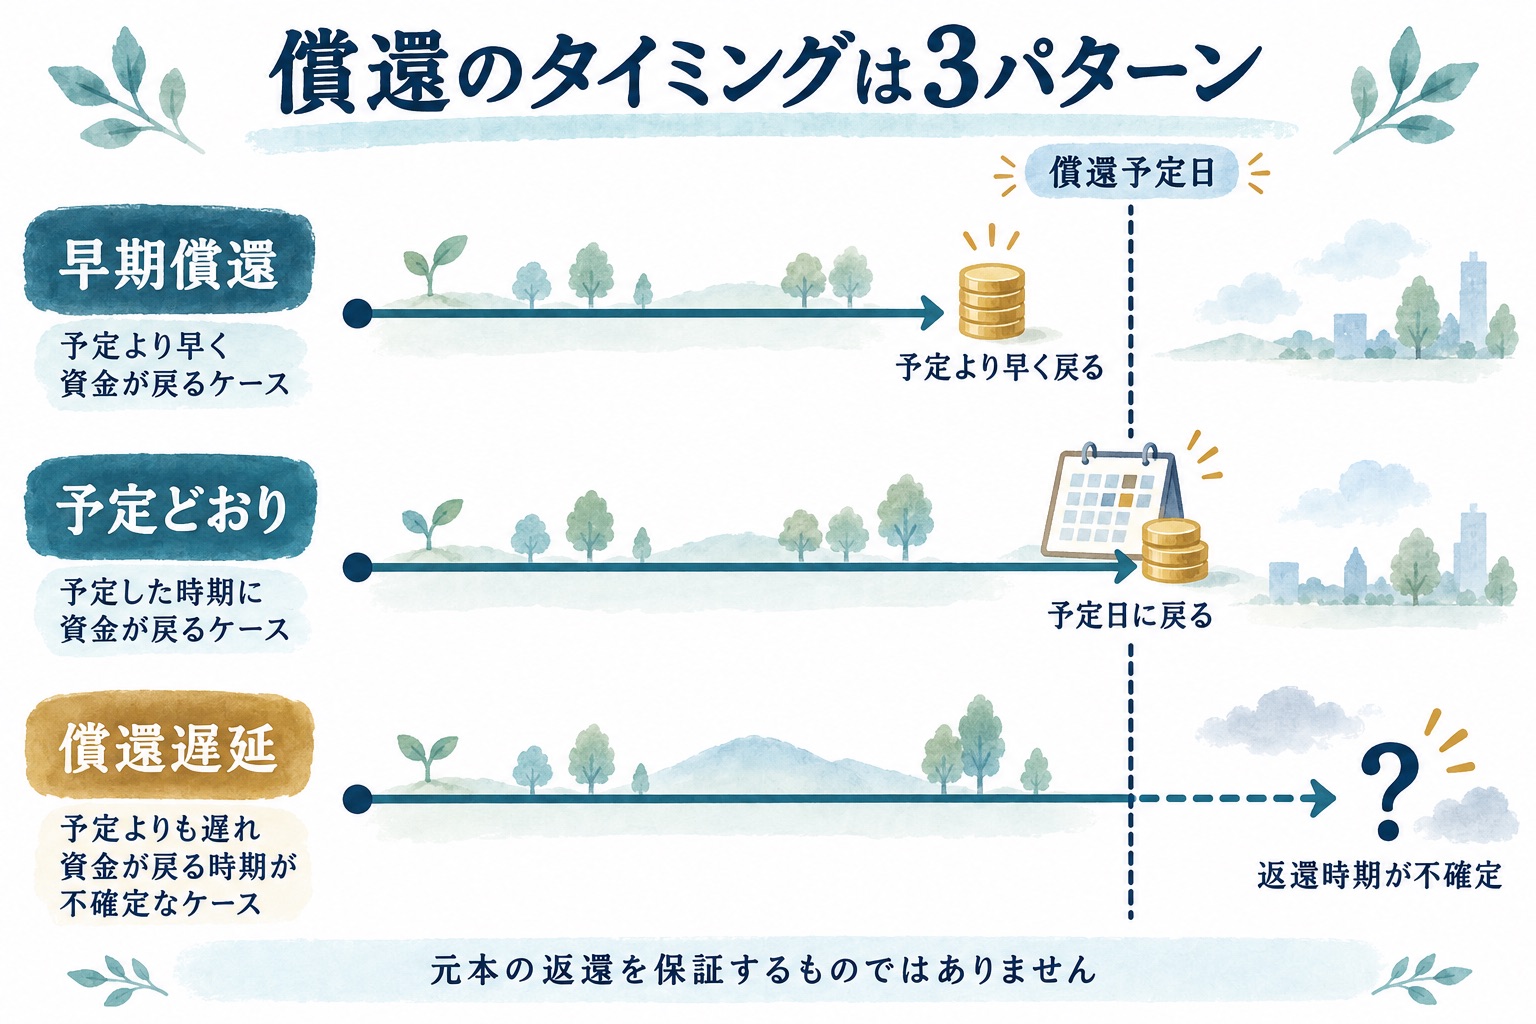
時期の違いは、運用期間・償還日・途中解約の解説で詳しく整理しています。
申し込み前に使える確認表
| 確認の軸 | 書面から確認・記録すること |
|---|---|
| 収益 | 予定利回りの前提、分配条件、費用 |
| 集中 | 貸付先・企業グループ・業種・返済時期の重なり |
| 契約相手 | 販売事業者と組成企業、登録、契約上の責任 |
| 回収 | 担保・保証の内容、評価や優先関係 |
| 資金計画 | 解約条件、償還予定、遅れた場合の支払いへの影響 |
この表は判断材料を整理するためのものです。点数を付けて安全性を判定するものではありません。理解できない条件が残る場合は、公式窓口に確認してから判断しましょう。
よくある疑問
値動きが見えなければ、リスクは小さいですか?
日々の取引価格が見えないことと、貸付先の返済能力が変わらないことは別です。評価額の表示が動かなくても、返済の遅れや元本の損失が起きる可能性があります。
分散すれば元本割れを防げますか?
防げるとはいえません。投資先を分けても、同じ業界や景気の影響を受ける場合があり、複数の投資先で問題が起こる可能性もあります。
まとめ:利回りの前に、条件を自分の言葉で説明できるか確認する
ソーシャルレンディングでは、利回り、投資先の集中、契約相手、担保・保証、換金時期をセットで確認することが大切です。「誰が、何をして、どのように返す予定なのか」「返済が止まったら自分はどう困るか」を説明できるか、申し込み前に振り返ってみてください。
銀行預金との違いは、分配金と元本リスクの比較記事も参考にしてください。
資料確認日:2026年9月13日。本記事は一般的な情報提供を目的とし、特定商品の購入を勧めるものではありません。個別商品の条件は最新の契約書面をご確認ください。


コメント