
「ソーシャルレンディングはオワコンなのか」と不安に感じても、過去の一社の問題だけで業界全体の将来や、別のファンドの安全性は判断できません。反対に、サービスが続いていることも、元本が戻る保証にはなりません。
この記事では、SBIソーシャルレンディングの過去の公表資料を確認し、これから投資するか、追加投資を止めるかを考えるための確認項目を整理します。
「業界の将来」と「自分の投資の回収」は別の問題
業界が成長していても個別ファンドで損失が起こる可能性はあり、ある事業者が撤退しても他社のファンドが同じ結果になるとは限りません。「終わった業界か」という印象より、次の3つに分けると判断材料が明確になります。
| 知りたいこと | 確認する情報 |
|---|---|
| サービスの運営状況 | 公式の募集・事業運営・行政処分に関する情報 |
| 個別ファンドの回収見通し | 貸付先、返済原資、運用報告、遅延通知 |
| 自分が投資を続けられるか | 生活費、現金残高、資金を使う時期、集中の程度 |
この記事では、業界全体の市場規模や成長率を推計していません。募集額が多い、申込者が多いといった数字だけで、安全性や将来性を結論づけないようにしましょう。
SBIソーシャルレンディングの撤退・行政処分を振り返る
過去の出来事は、発表日と発表内容を分けて確認する必要があります。
| 公表日 | 公式資料で確認できる内容 |
|---|---|
| 2021年5月24日 | SBIホールディングスが、全既存ファンドの償還を条件とする自主廃業・事業撤退の決定を発表 |
| 2021年6月8日 | 金融庁が、関東財務局長によるSBIソーシャルレンディングへの行政処分を公表 |
出典:SBIホールディングス「今後の事業運営について」、SBIホールディングス「再発防止への取り組みについて」、金融庁「行政処分について」。
これらは当時の決定・処分に関する資料です。撤退方針の発表日を、すべての清算手続きが終了した日と読み替えてはいけません。また、この事例を理由に、別の企業グループでも救済や補償を受けられると想定することはできません。
「銀行から借りられない企業ばかり」と決めつけない
募集利回りの数字だけでは、企業が銀行融資を利用できるか、どのような目的で資金調達しているかは分かりません。貸付先の信用力に問題がないと判断することも、必ず返済不能になると判断することもできません。
読むべきなのは資金使途と返済原資です。例えば、既存事業の収入で返すのか、資産売却や借換えに依存するのかによって、確認する条件は異なります。説明が抽象的で理解できないときは、事業者に具体的な根拠を確認しましょう。
金融庁は、貸付先の事業内容や貸付条件などの情報を確認し、高い利回りだけで判断しないよう注意を促しています。登録は業者の信用力を保証するものでもありません。出典:金融庁の注意喚起。
「低利回り・上場企業なら安心」でもない
利回りが低いことや、名前を知っている企業が関係していることは、損失が起こらない根拠にはなりません。募集を扱う会社、ファンドを運営する会社、実際の貸付先、保証人がそれぞれ誰なのかを区別します。
例えばFundsのリスク説明では、債務者とファンド組成企業の信用リスクが分けて示されています。個別サービスの説明を、すべての商品に共通する契約条件として扱わないことも大切です。
損失の仕組みは元本割れ・償還遅延のリスクで詳しく解説しています。
追加投資を判断するための確認表
| 確認事項 | 判断前に整理したいこと |
|---|---|
| 情報の更新 | 最新の運用報告を読めるか。古い募集資料だけに頼っていないか |
| 回収条件 | 返済原資、担保・保証、回収順位や費用を理解できるか |
| 資金の集中 | 別案件でも同じ貸付先・企業グループに偏っていないか |
| 家計への影響 | 償還が遅れても予定している支出を賄えるか |
不明点が解消されない場合、新しい申し込みをいったん見送ることも選択肢です。過去に投資したからという理由だけで、次の募集も申し込む必要はありません。
投資をやめたいときは、追加停止と途中解約を分ける
新規投資を止めることと、運用中のお金をすぐ回収することは異なります。解約・譲渡が制限される商品では、追加投資を止めても既存ファンドの償還等を待つ必要があります。
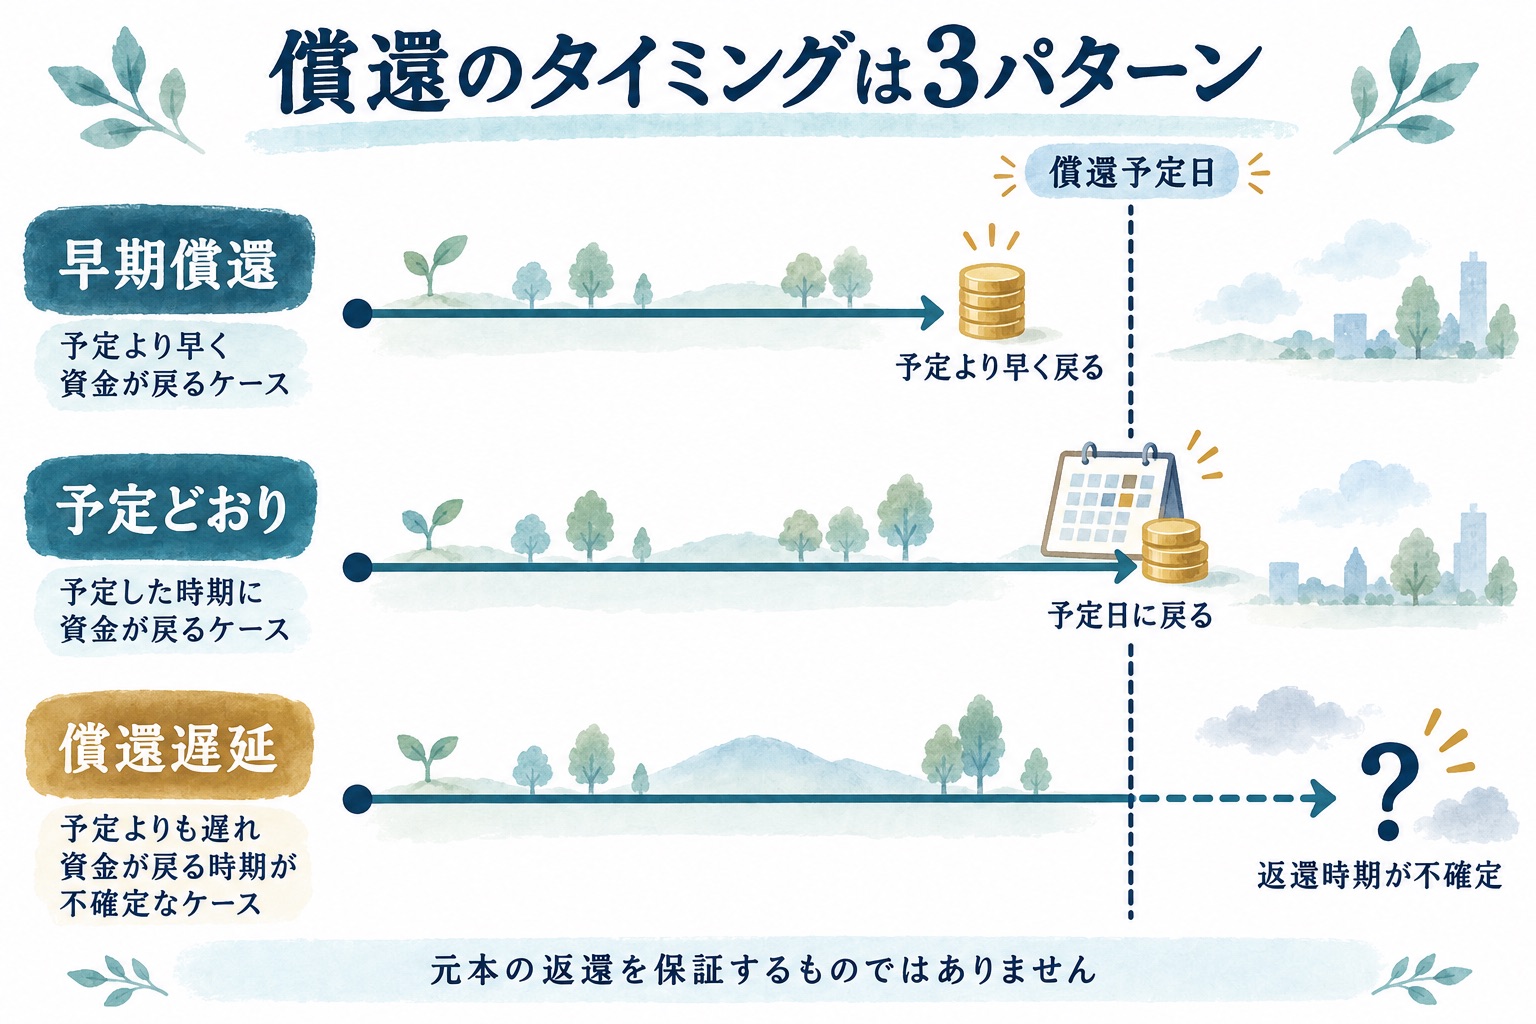
保有中は、元本残高、予定日、入金済みの額、次の報告日を記録します。償還日・途中解約の確認点を確認し、未入金のお金を生活費の確定財源として扱わないようにしましょう。
よくある質問
過去に問題があった業界なら、すべて避けるべきですか?
一つの事例だけでは全商品を評価できません。ただし、自分で条件を理解できない、資金が拘束されると困る、損失に耐えられない場合には、投資しない判断が成り立ちます。
不動産クラウドファンディングも同じですか?
企業への貸付けを行う仕組みと、不動産事業へ出資する仕組みは、契約や制度が異なります。分配金を受け取るという共通点だけで、同じ商品として比較しないようにしましょう。
まとめ:業界の評判から、契約と家計の確認へ
「オワコンかどうか」に一つの答えを出すより、貸付先の情報、回収条件、自分の資金計画を確認することが投資判断につながります。契約内容が理解できないまま、知名度や過去の分配実績だけで追加投資を決めないようにしましょう。
資料確認日:2026年9月14日。過去の公式発表と一般的な確認事項を整理した記事です。将来の業界動向、個別商品の安全性や回収を保証するものではありません。


コメント